東京・新宿で、借金の相談先を探している方へ。
認定司法書士の三浦永二が、相談から債権者との交渉まで一人で担当します。
当事務所のポイント
- 担当司法書士
- 三浦永二が相談から交渉まで一人で担当
- 費用の目安
- 相談料・着手金0円、任意整理は1社49,500円(税込)
- 相談方法
- LINE・チャットで24時間受付
- 面談場所
- 新宿三丁目駅から徒歩4分(予約制・土日祝も対応)
- 取扱分野
- 任意整理・過払い金・時効援用・個人再生・自己破産
当事務所の約束:最初から最後まで、司法書士が対応します
よくある不満
司法書士に相談したつもりが、対応したのは事務スタッフだった…
問い合わせるたびに担当者が変わって、同じ説明を何度もしないといけない…
当事務所では、お問い合わせへの返信から交渉、進捗の報告まで、司法書士の三浦永二が一人で行います。
たらい回しなし
事務員を置いていないため、司法書士本人が直接対応します。
伝言による認識のズレが起きません。
一貫した責任体制
相談で伺った事情を知っている本人が、そのまま債権者と交渉します。
途中で担当が代わることはありません。
顔が見える安心感
ご依頼の際は、新宿で直接お会いします。
誰が自分の借金を扱うのかが最初から分かります。
担当司法書士:三浦 永二
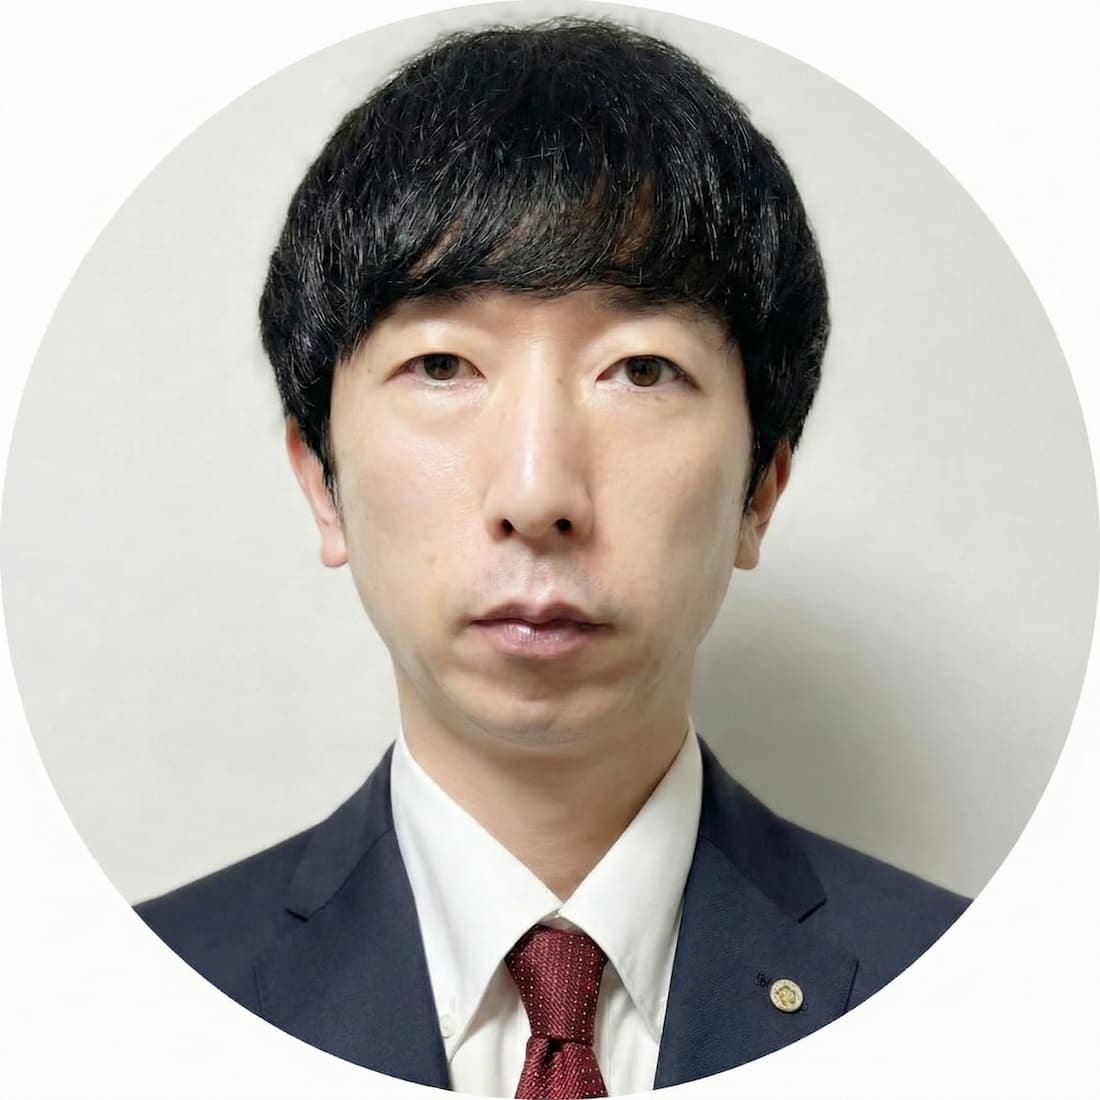
本サイトの記事は、司法書士の三浦永二が実務経験をもとに執筆・監修しています。
2013年以降、司法書士法人で債務整理の相談・交渉に継続して携わってきました。
借入先、家計、滞納状況、生活への影響を確認しながら、現実的な解決方針を提案しています。
担当司法書士の基本情報
- 所属
- 東京司法書士会
- 登録番号
- 第7300号
- 法務大臣認定
- 第1001170号
(簡裁訴訟代理等) - 取扱分野
- 債務整理
(任意整理/個人再生/自己破産/過払い金ほか) - 実務経験
- 2013年から債務整理を担当
累計相談10,000件以上
記事は、制度上明確な事実と、個別の事情で結果が変わる実務上の傾向を分けて書いています。
法改正や運用の変更があれば内容を見直します(編集方針)。
費用はすべて公開しています
「問い合わせないと本当の値段が分からない」という不安をなくすため、当事務所では費用体系をすべて公開しています。
0円
0円
49,500円
費用は分割払いに対応しています
依頼時にまとまったお金を用意する必要はありません。
記載のない費用を後から追加請求することは原則ありません。
料金表の詳細や、個人再生・自己破産の費用は、費用ページで確認できます。
ご相談からご依頼までの流れ
1 まずは相談(LINE/チャット)
LINE・チャットは24時間受付なので、電話が苦手な方も相談できます。
相談した時点では契約になりません。
2 状況を整理(家計・財産・借入先)
「毎月いくらなら現実的か」「守りたいものは何か」を一緒に整理します。
3 最適な手続きの優先順位を提示
任意整理/過払い金/時効の可能性、または個人再生・自己破産を検討すべきかを整理し、次にやることを明確にします。
4 新宿で面談
ご依頼に進む場合のみ、事務所近くの会議室で面談します。
予約制で、土日祝日も対応します。
債務整理を急がない方がよい場合は
その場でお伝えします
事務所の所在地(東京都新宿区)
事務所の所在地
- 所在地
- 〒160-0022
東京都新宿区新宿5-18-16
新宿伊藤ビル3階 - 面談場所
- 事務所近くの会議室
(予約時にご案内) - 最寄り駅
- 新宿三丁目駅(E1出口)徒歩4分
東新宿駅(A3出口)徒歩5分 - 面談日時
- 予約制
(平日夜間・土日祝も対応) - 新規のご相談
- LINE・チャット
(24時間受付)
新宿まで来られる方であれば、お住まいの地域は問いません。
任意整理の面談は通常1回で、その後のやり取りはLINE・メールと郵送で進みます。
任意整理・個人再生・自己破産の選び方
まずはどの手続きが近いかを整理しましょう
1 最後の返済から5年以上たった借金がありますか?
2 元金を36〜60回(3〜5年)で返せる見込みはありますか?
3 自宅を残したい、または借金が大幅に減れば3年で返せますか?
最適な手続きは、収入・家計・財産・借入先・滞納状況で変わります
質問2で迷ったら、返済シミュレーターで毎月の返済額の目安を確認できます。
手続きの詳しい比較と、「リボ払いで250万円」「車を残したい」など状況別の解決事例は下記で確認できます。
生活への影響が不安な方へ
よくある質問
- 債務整理のブラックリストは一生残りますか?
-
一生ではありません。任意整理の場合、登録が消えるのは完済から5年程度が目安です。
- 任意整理は誰でもできますか?
-
毎月の返済を3〜5年続けられる収入があることが前提です。難しい場合は、個人再生・自己破産を検討します。
- 債務整理をすると、今持っているクレジットカードは使えなくなりますか?
-
任意整理の対象にしたカードは使えなくなります。対象外のカードも、更新や途中の審査のときに止まることがあります。
- 相談・依頼すると、すぐに督促は止まりますか?
-
依頼を受けたら受任通知を発送し、届いた時点で本人への電話・郵便の督促は止まります。
- 借金の総額が140万円を超えていますが、依頼できますか?
-
140万円の制限は借金の総額ではなく、1社ごとの元金で判断します。利息や遅延損害金は含めません。
4社から合計300万円の借入
借入先 元金 司法書士が代理できるか A社 50万円 ○ B社 50万円 ○ C社 100万円 ○ D社 100万円 ○ 合計 300万円 総額では判定しない 1社あたりの元金が140万円以下なら
総額がいくらでも代理できます
東京・新宿で債務整理の相談先を探している方へ
任意整理でいけるのか、個人再生や自己破産の方がいいのか。
借入先・滞納状況・家計・財産を並べると、方向が見えてきます。
まずはLINE・チャットで、今の状況をお聞かせください。